
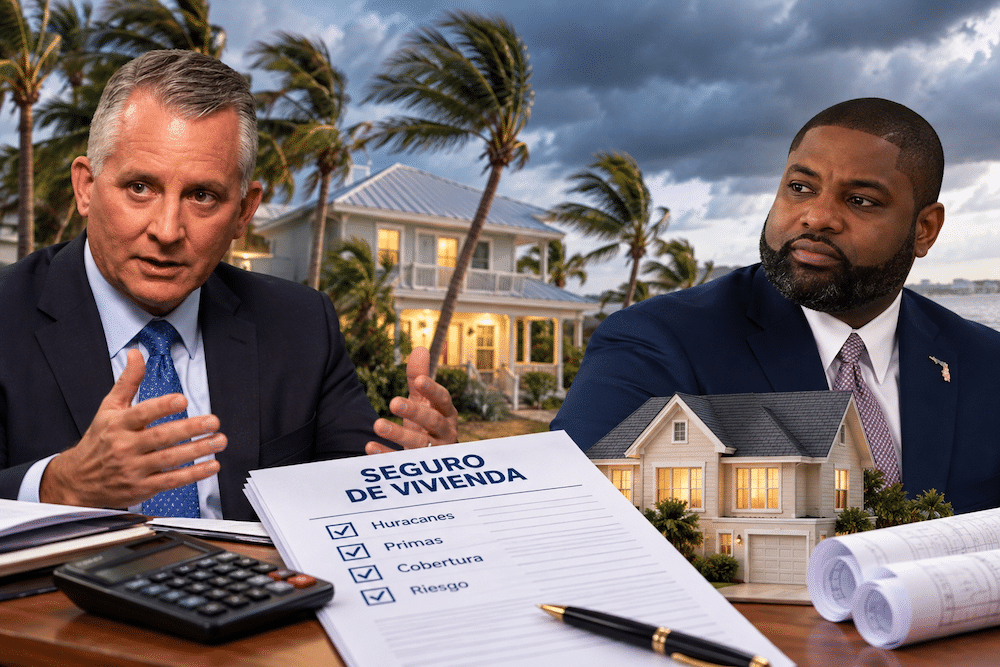
El demócrata quiere que el estado asuma el riesgo de viento por huracanes; el republicano advierte sobre el costo para los contribuyentes y prefiere ajustar el sistema que ya existe.
FLORIDA, EE.UU.– En un estado donde la póliza de la casa puede costar más que la cuota de un carro, el seguro de vivienda se ha convertido en el terreno donde Byron Donalds y David Jolly están más lejos uno del otro.
Jolly propone sacar del mercado privado la cobertura de viento por huracanes y pasarla a un fondo estatal de catástrofes. El candidato demócrata asegura que ese modelo podría bajar las primas entre 60% y 70%. Para financiarlo ha mencionado varias fuentes, entre ellas un impuesto de 5.5% a las aseguradoras.
Donalds no quiere saber nada de esa idea. Su propuesta es eliminar un recargo vinculado al actual Florida Hurricane Catastrophe Fund, que tiene acumulados más de US$12,000 millones, y hacer que ese ahorro llegue directamente al bolsillo del asegurado. También promete vigilar más de cerca a las compañías para que lo que cobran en primas guarde relación con el riesgo real y con lo que pagan en reclamaciones.
La campaña republicana ya convirtió el plan de Jolly en munición electoral: lo presenta como un posible «impuesto de US$1,000 por huracán» para las familias floridanas.
La cifra no resiste del todo el examen. Según una revisión de PolitiFact, el estudio que cita Donalds no analizó el plan de Jolly, sino otro escenario, relacionado con Citizens. Esos US$1,000 corresponden a una posible evaluación de emergencia si una catástrofe dejara sin reservas al sistema, no a un cobro anual automático que forme parte de la propuesta demócrata.
Jolly, por su parte, tampoco ha demostrado que el ahorro que promete sea real. Los especialistas consultados por PolitiFact dudan de cuánto costaría comprar reaseguro suficiente para concentrar tanto riesgo en una sola entidad estatal, y de si el fondo podría mantenerse en pie después de un huracán de gran magnitud.
Ese es el debate de fondo, y los anuncios de campaña no ayudan a verlo. Jolly apuesta por repartir entre todos una parte considerable del riesgo de huracán, con la expectativa de que las primas bajen. Donalds prefiere mantener un mercado esencialmente privado, recortar costos dentro del sistema actual y apretar la supervisión.
Para millones de propietarios, esto no tiene nada de teórico. Florida necesita pólizas que la gente pueda pagar, pero también necesita que haya dinero para cubrir las reclamaciones cuando llegue el próximo gran huracán. Ninguno de los dos candidatos podrá esquivar la pregunta que queda en el aire: quién carga finalmente con ese riesgo y quién paga cuando las pérdidas superen lo previsto.